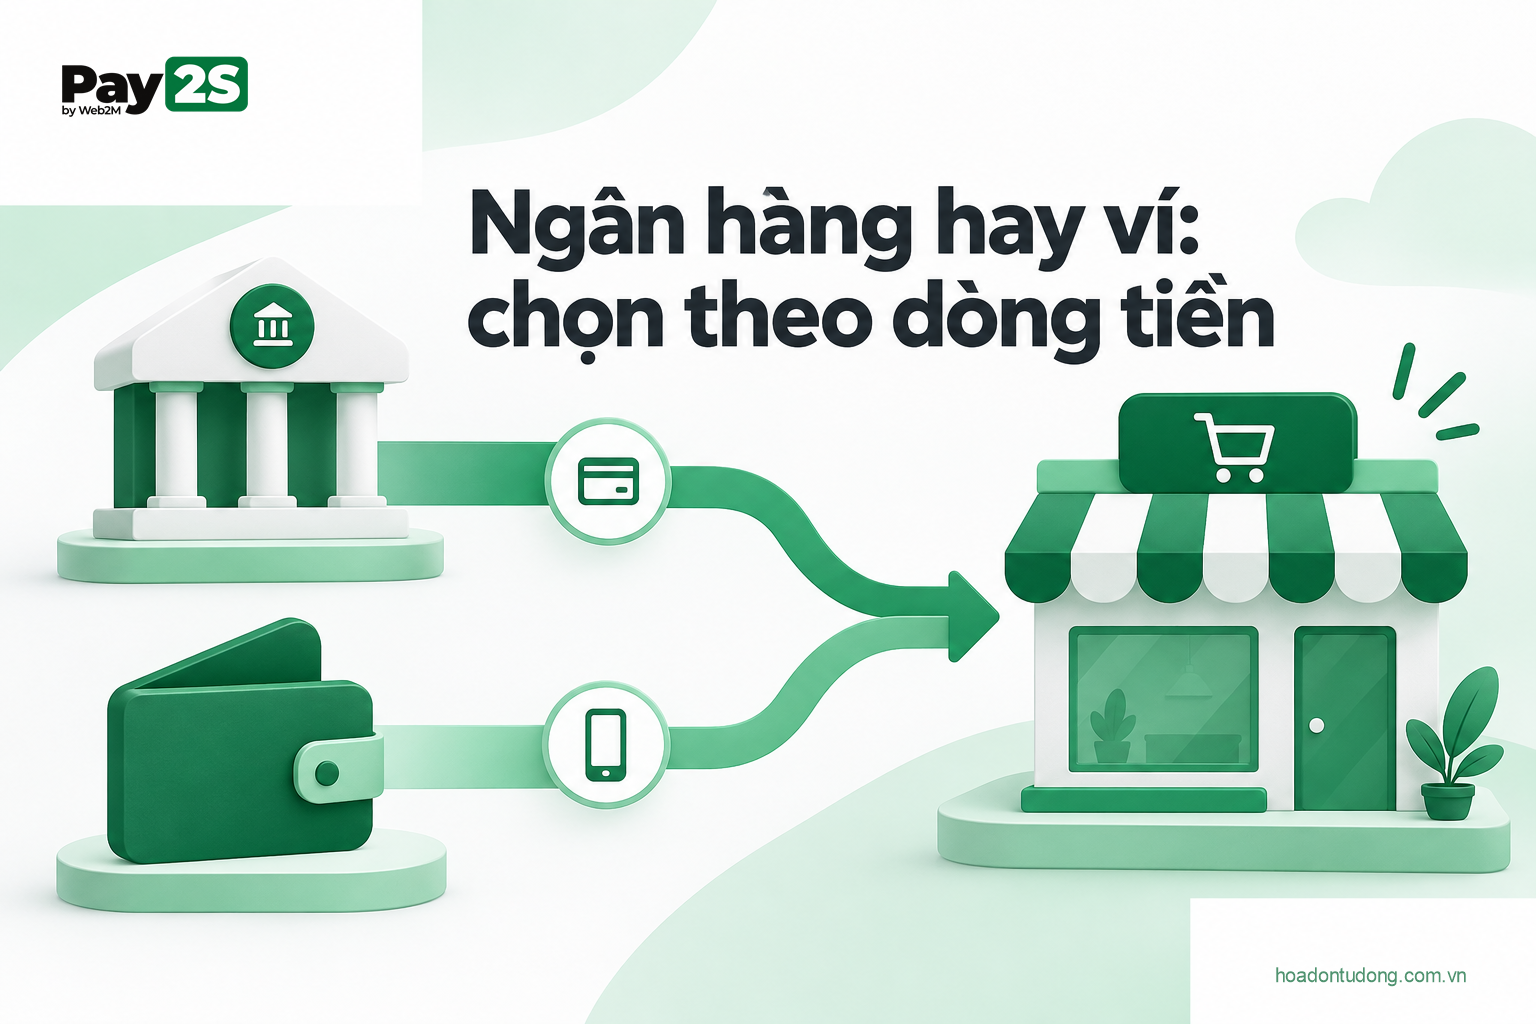
Khi so sánh cổng thanh toán trực tiếp và ví điện tử cho doanh nghiệp, câu hỏi hữu ích không chỉ là bên nào thu phí thấp hơn. Người bán còn cần biết khách thao tác ra sao, tiền được ghi nhận ở đâu, lúc nào có thể sử dụng và cách hoàn khi đơn thay đổi. Những điều đó thường nằm trong cấu hình cùng hợp đồng cụ thể.
Trong phạm vi so sánh trên hoadontudong.com.vn, “thanh toán trực tiếp” chỉ luồng từ tài khoản ngân hàng của khách tới tài khoản nhận theo cơ chế được cung cấp, thường gọi A2A. Cần xem luồng tiền và trách nhiệm thực tế thay vì suy phạm vi pháp lý từ tên sản phẩm. Một cổng thanh toán cũng có thể tích hợp ví điện tử trong các phương thức của mình.
Phân biệt phương thức trả tiền với lớp kết nối
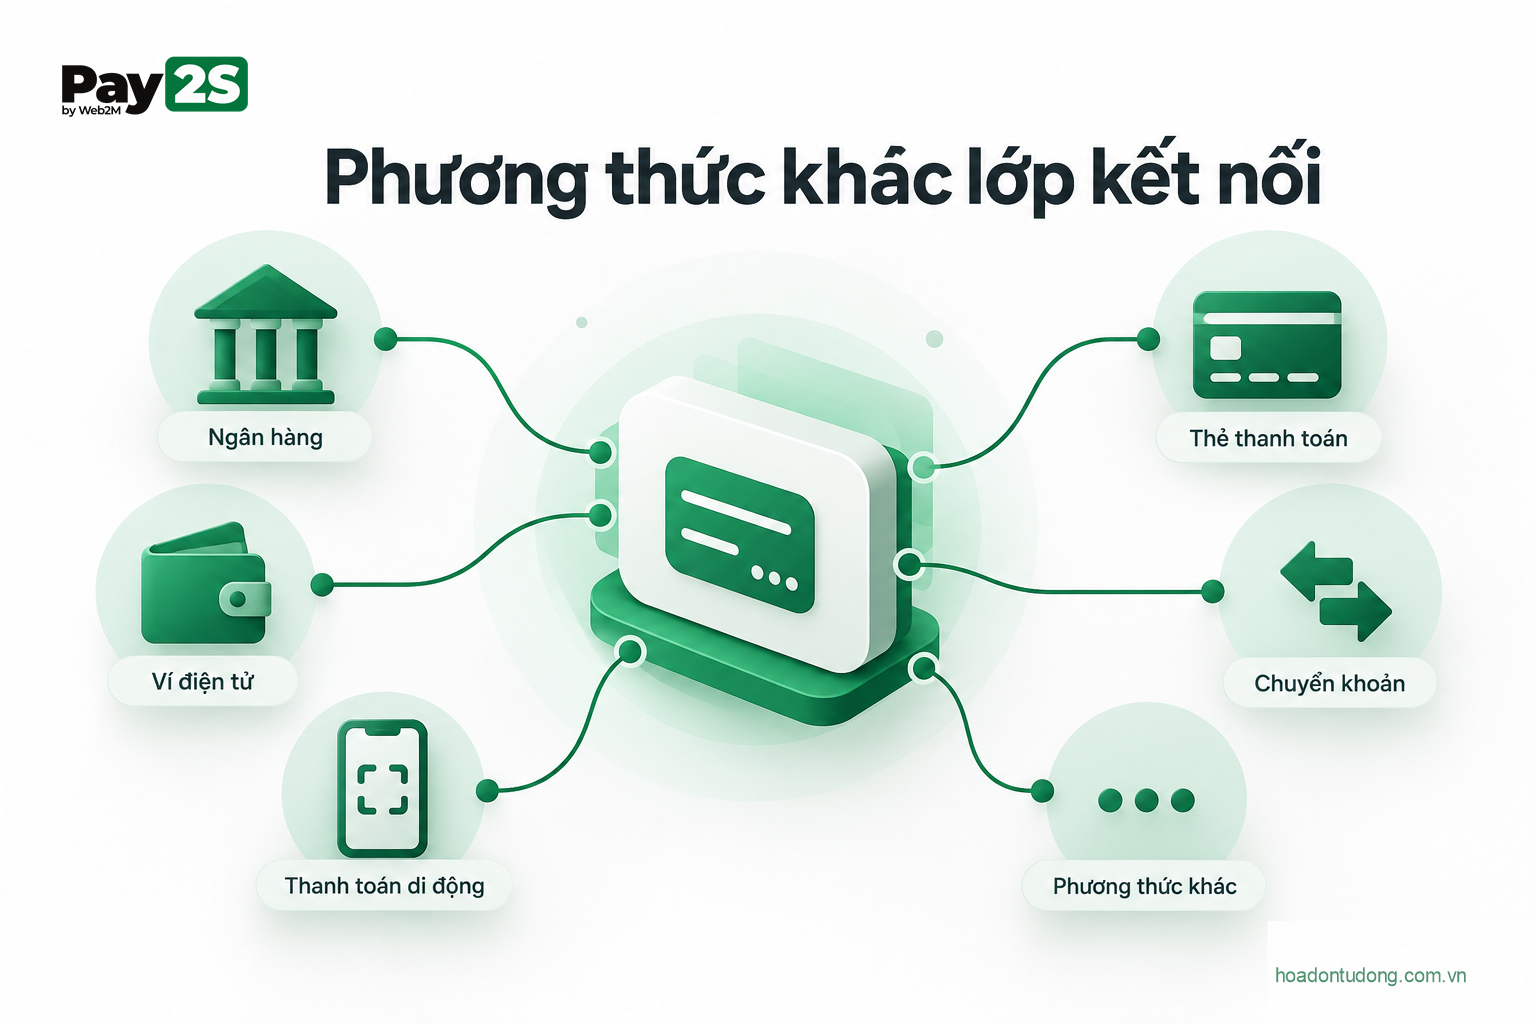
Cổng thanh toán có thể là lớp giúp website tiếp nhận nhiều phương thức; ví điện tử là một phương thức và hệ sinh thái giao dịch. Một cổng có thể hỗ trợ thanh toán ví, tài khoản hoặc thẻ theo phạm vi dịch vụ. Vì vậy, đối chiếu “cổng hay ví” mà chưa xác định luồng đang nói tới sẽ dễ nhầm.
NAPAS giới thiệu cổng trực tuyến phục vụ thanh toán hàng hóa, dịch vụ trên website và ứng dụng với các phương tiện được hỗ trợ. Trong giới thiệu chính sách của Chính phủ, ví điện tử và cổng thanh toán điện tử được nêu là những nhóm dịch vụ trung gian thanh toán riêng. Tên gọi marketing của một giải pháp không đủ để suy ra giấy phép hay phạm vi pháp lý.
Đối với Pay2S, nên xem cách hiểu vai trò Pay2S trong luồng thanh toán, rồi xác nhận sản phẩm, ngân hàng và cấu hình dùng cho doanh nghiệp. Phạm vi kết nối, cách xác nhận đơn và quy trình hoàn trả sẽ quyết định công việc merchant còn phải thực hiện.
Nhìn một giao dịch từ phía khách và phía doanh nghiệp
Ở luồng A2A, khách thường mở ứng dụng ngân hàng tương thích, kiểm tra thông tin nhận và xác nhận. Nếu dùng QR hoặc link theo đơn, dữ liệu tham chiếu giúp người bán nối khoản thu với đơn. Trải nghiệm vẫn phụ thuộc ứng dụng, thiết bị và cấu hình, không phải mọi lần quét đều giống nhau.
Ở luồng ví, khách dùng phương thức do nhà cung cấp ví hỗ trợ, chẳng hạn ứng dụng hoặc nguồn tiền đã liên kết theo điều kiện dịch vụ. Merchant nhận kết quả qua cơ chế tích hợp và nhận tiền theo điều khoản quyết toán. Không nên mặc định tiền nằm trong ví người bán hoặc luôn về chậm; cần đọc đúng sản phẩm.
Với cả hai, người mua thấy thành công chưa giải thích toàn bộ trạng thái phía merchant. Website phải có nguồn xác nhận server và dữ liệu đối chiếu. Nếu chỉ nhìn màn hình khách rồi giao hàng, doanh nghiệp vẫn mang rủi ro vận hành dù phương thức thanh toán nào được chọn.
Bảng so sánh nên chứa câu hỏi cần xác nhận
| Tiêu chí | Luồng tài khoản ngân hàng | Luồng ví điện tử |
|---|---|---|
| Khách thanh toán | Ứng dụng/ngân hàng nào tương thích? | Ứng dụng và nguồn tiền nào được dùng? |
| Tiền nhận | Ghi có và dữ liệu cập nhật ở mốc nào? | Ghi nhận, quyết toán và sử dụng tiền theo điều khoản nào? |
| Chi phí | Phí ngân hàng, nền tảng, tích hợp và vận hành? | Phí giao dịch, quyết toán, hoàn và tích hợp? |
| Đối soát | Định danh giao dịch và mã đơn được giữ ra sao? | Báo cáo từng giao dịch và lô quyết toán có gì? |
| Hoàn tiền | Có quy trình/API được cấp hay xử lý riêng? | Điều kiện hoàn, trạng thái và phí áp dụng? |
Một ô chưa có câu trả lời nên được giữ là chưa xác nhận. Điền “miễn phí” hoặc “tức thì” theo ấn tượng từ trang giới thiệu có thể làm doanh nghiệp tính sai chi phí và kế hoạch tiền. Hãy yêu cầu bằng chứng cho đúng gói, tài khoản và nhóm giao dịch dự kiến.
Phí thấp chưa đủ nếu công đối soát tăng
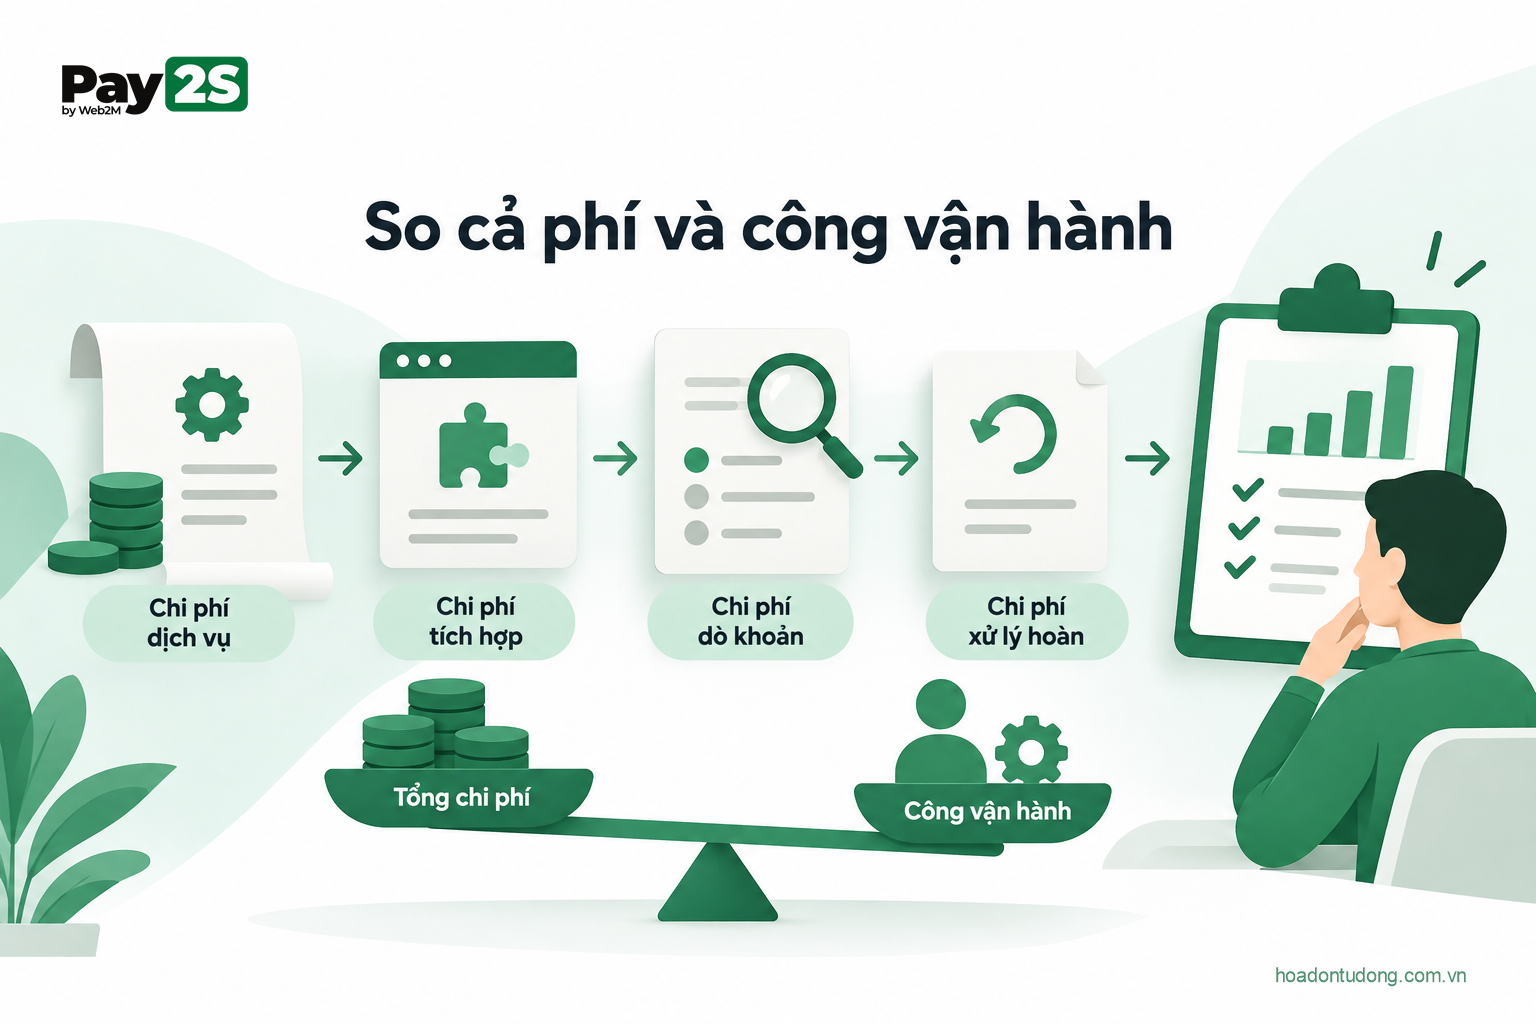
Tổng chi phí gồm những khoản hiển thị trên báo giá và công việc bên trong doanh nghiệp. Một luồng có phí giao dịch thấp nhưng nhân viên phải dò nhiều khoản, xử lý chênh lệch thủ công hoặc làm báo cáo riêng vẫn có thể tốn nguồn lực. Ngược lại, một luồng có phí cần trả nhưng dữ liệu rõ có thể giảm công vận hành.
Không so tỷ lệ phần trăm với một khoản phí cố định khi chưa dùng cùng giá trị đơn và sản lượng. Tách chi phí một lần, định kỳ và theo giao dịch. Hỏi thêm trường hợp đơn hủy, hoàn một phần, phí không được hoàn hoặc khoản điều chỉnh sau kỳ, nếu những nghiệp vụ đó có trong hợp đồng.
Đếm thời gian xử lý toàn bộ vòng đời đơn, không chỉ thời gian khách quét. Khi nhận báo giá, gửi cùng bộ yêu cầu cho các phương án: loại tài khoản, kênh bán, lượng đơn, hoàn trả và báo cáo. Yêu cầu báo giá theo cấu hình cụ thể, tách phí dịch vụ, chi phí tích hợp và những khoản phát sinh khi vận hành.
“Tiền về” cần được chia thành các mốc
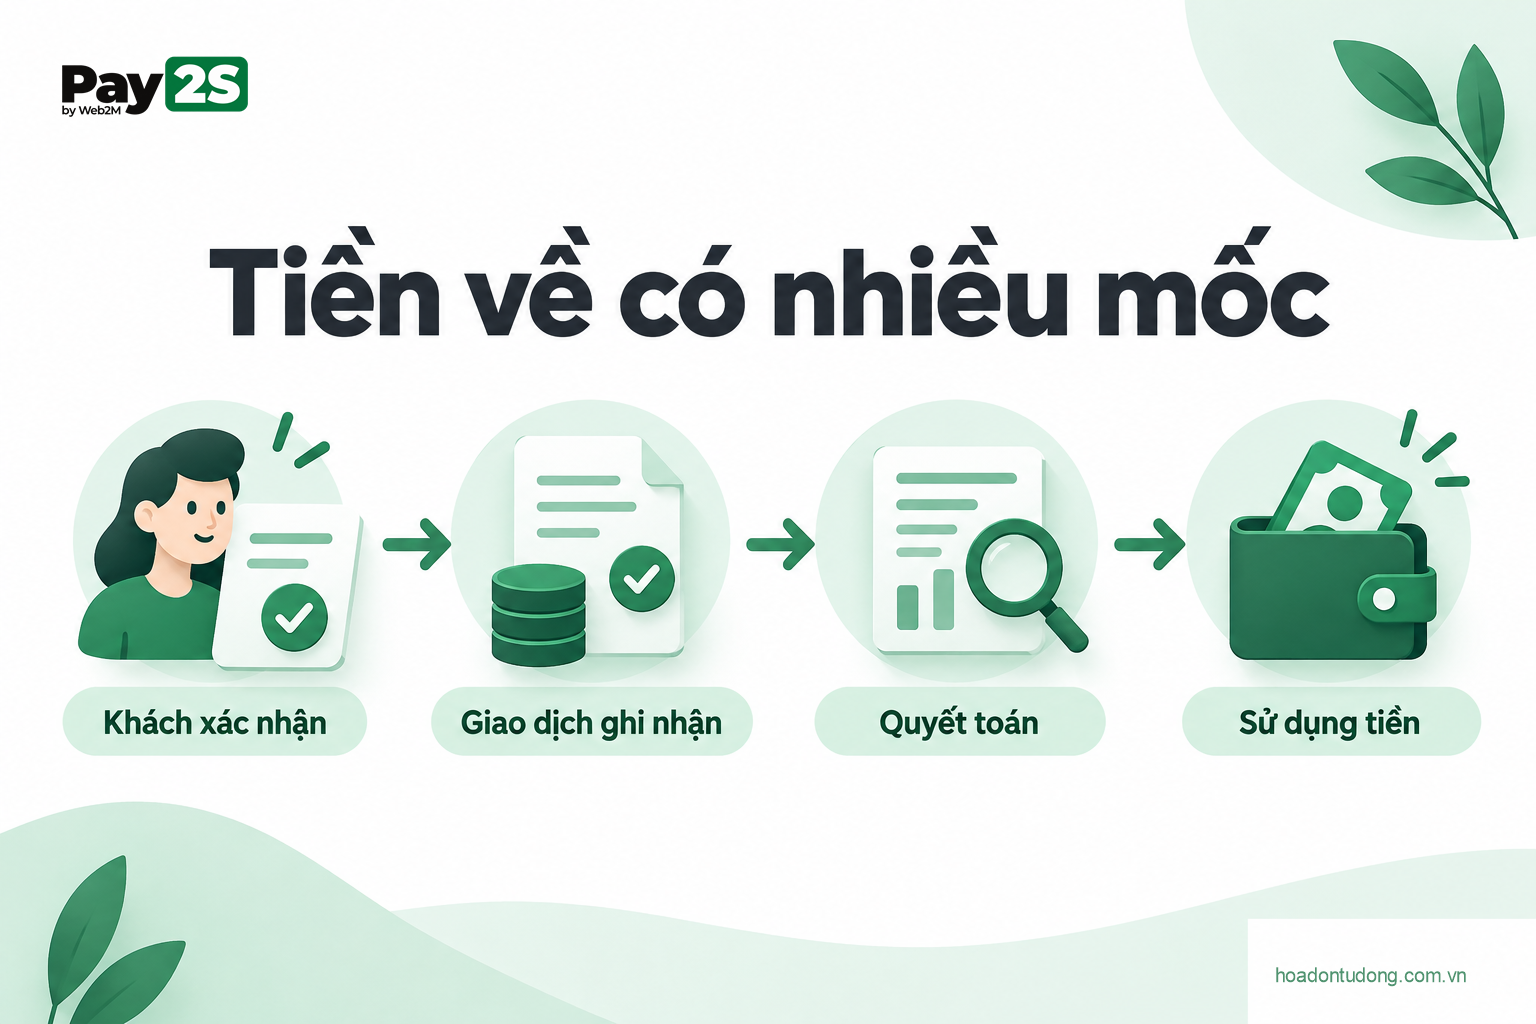
Khách xác nhận, nhà cung cấp báo giao dịch thành công, ngân hàng ghi có và merchant có thể sử dụng tiền là các mốc cần làm rõ. Trong một số cấu hình chúng gần nhau; trong cấu hình khác có lô quyết toán, giới hạn hoặc thời điểm xử lý riêng. Không dùng một từ “nhanh” cho tất cả.
NAPAS mô tả chuyển tiền nhanh 247 bằng VietQR theo thời gian thực, nhưng điều đó không chứng minh website nhận dữ liệu hoặc ghép đơn cùng thời điểm. Một API hoặc webhook bổ sung lớp thông tin; hệ thống merchant còn phải lưu và cập nhật đúng đối tượng.
Nếu dùng Pay2S Collection Link, có thể tham khảo cách tạo link thanh toán theo đơn. Hãy đo thời gian từ lúc khách hoàn tất tới khi đúng đơn được xác nhận và dữ liệu báo cáo sẵn sàng. Đây mới là mốc gần với công việc bán hàng.
Hoàn tiền và tranh chấp thường bộc lộ khác biệt thực tế
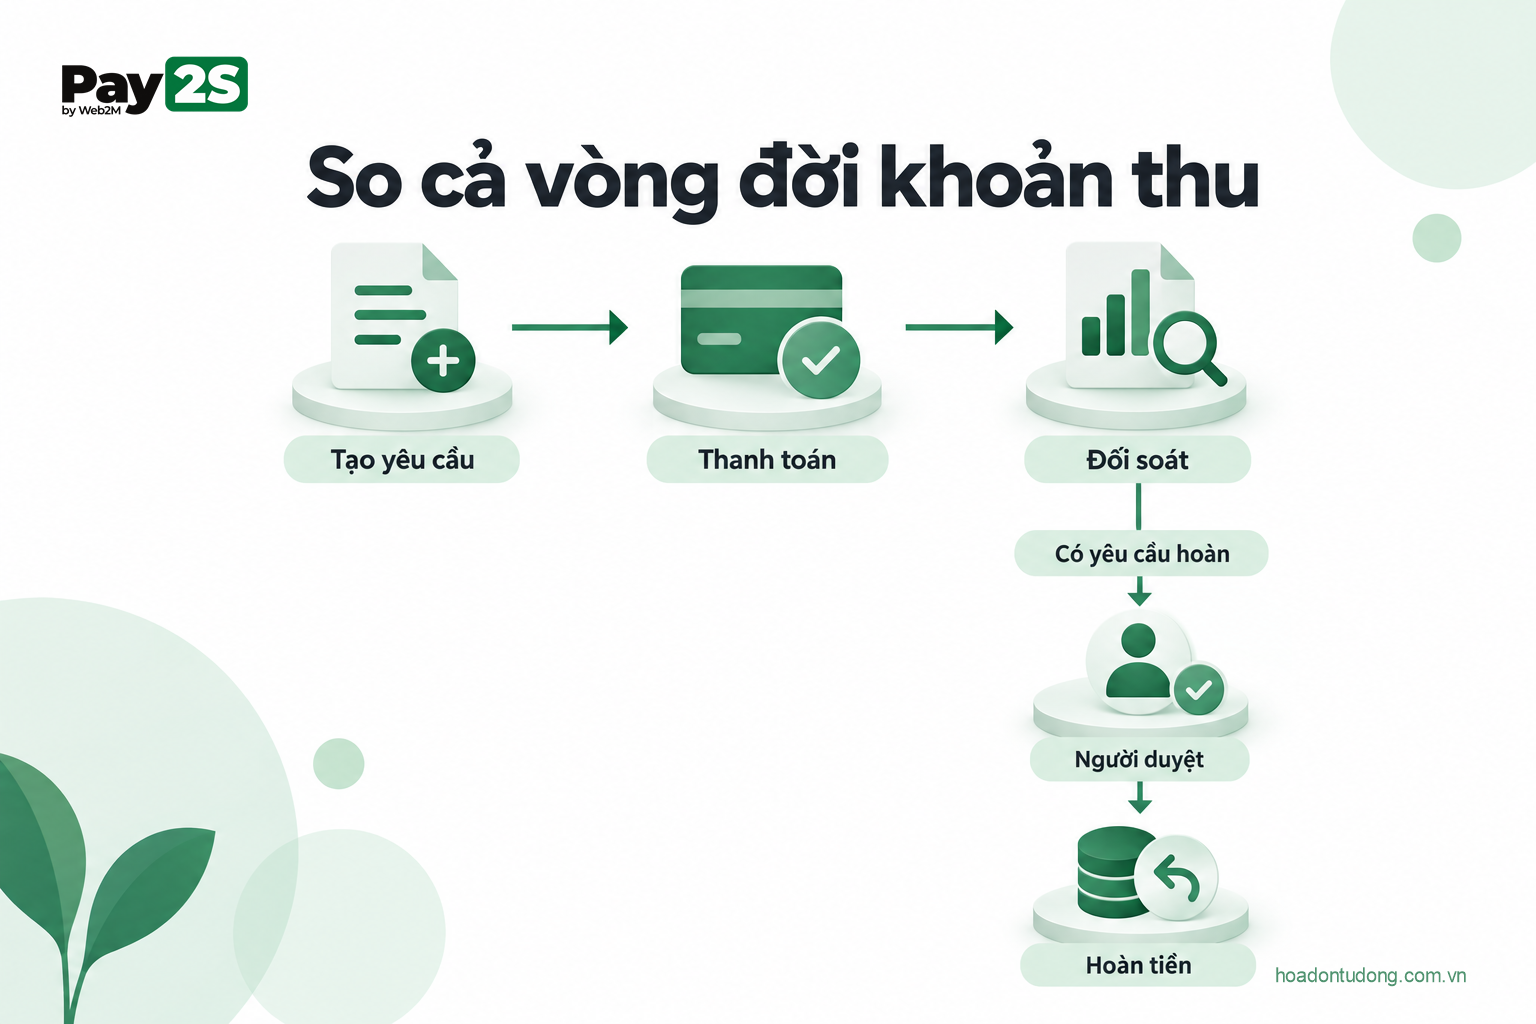
Hỏi ai có quyền hoàn, hoàn bằng cách nào và kết quả được kiểm tra ở đâu. Nếu có API, nó hỗ trợ ngân hàng, loại tài khoản và nghiệp vụ nào? Nếu xử lý thủ công, cần kiểm soát người nhận và dấu vết. Không suy từ khả năng nhận tiền rằng khả năng hoàn cũng đã được cấp.
Khoản hoàn một phần cần nối với đơn gốc và giao dịch nguồn. Người bán cần biết yêu cầu đã duyệt, đã gửi hay đã hoàn tất; những trạng thái này không nên gộp thành một nút “hoàn”. Khi callback hoặc response bị mất, kiểm tra kết quả trước khi thực hiện thêm một lần.
Quy trình khiếu nại của mỗi phương thức cũng cần được xác nhận với nhà cung cấp. Đừng tuyên bố một mô hình không có tranh chấp hoặc luôn bảo vệ hơn mô hình kia. Khả năng giữ chứng cứ, giải thích dòng tiền và tiếp nhận hỗ trợ có ảnh hưởng trực tiếp tới cách doanh nghiệp xử lý khách hàng.
Đối soát tự động vẫn cần phía merchant làm đúng
Với luồng trực tiếp, giữ định danh giao dịch, tài khoản nhận và tham chiếu đơn. Với luồng có quyết toán theo lô, giữ thêm quan hệ từ từng đơn sang báo cáo và khoản chuyển trả. Đối chiếu theo bản ghi, không chỉ tổng cộng, vì hai lỗi ngược chiều có thể làm tổng vẫn khớp.
Webhook hoặc IPN phải được xác thực bằng đúng cơ chế của nhà cung cấp. Thông báo đến lại không tạo khoản thu mới; hai giao dịch thật vẫn phải được giữ để phát hiện thu thừa. Có thể đọc nguyên tắc chống xử lý trùng để đặt yêu cầu cho backend.
Trang quay lại của khách không thay thế kết quả server. Với Pay2S, redirect và IPN có vai trò khác nhau. Dù chọn phương thức nào, website cần một đường xác nhận không phụ thuộc khách còn mở trình duyệt.
Chọn theo hành vi khách, không chỉ theo công nghệ
Khách quen dùng ứng dụng nào, có thường thanh toán trên cùng điện thoại hay tại quầy, giá trị đơn và tần suất mua ra sao? Một phương thức hợp khách hiện tại có thể không phù hợp khách quốc tế hoặc nhóm ít dùng ứng dụng. Dùng dữ liệu hỏi hỗ trợ và bỏ checkout để tìm đúng vướng mắc.
Đừng thêm quá nhiều lựa chọn nếu chúng làm checkout rối hoặc nhân viên không biết hỗ trợ. Có thể giữ vài phương thức được dùng nhiều và một cách xử lý khi phương thức chính không khả dụng. Trải nghiệm tốt gồm thông báo rõ số tiền, đơn và trạng thái chờ, không chỉ số lượng logo xuất hiện.
Doanh nghiệp cũng có thể kết hợp các mô hình thay vì chọn một cho mọi kênh. Khi làm vậy, cần thống nhất cách quản lý đơn và báo cáo để không tạo hai nguồn chân lý. Những phương thức khác nhau nên nối về cùng dữ liệu nghiệp vụ đã được kiểm soát.
Đưa quyết định về một bộ thử có thể đo
Thử cùng nhóm đơn đại diện với mỗi phương án. Ghi thời gian khách thao tác, số lần cần hỗ trợ, độ chính xác cập nhật đơn, công đối soát và cách hoàn. Thử thêm mạng gián đoạn, callback gửi lại và giao dịch đến muộn, không chỉ luồng đúng.
Giữ lại các điều kiện chưa được xác nhận trong bảng quyết định: biểu phí, lịch tiền, phạm vi hỗ trợ và trách nhiệm khi lỗi. Phương án phù hợp sẽ thể hiện ở tổng công việc và chất lượng phục vụ khách của doanh nghiệp. Không cần một kết luận rằng ngân hàng luôn tốt hơn ví hoặc ví luôn thuận tiện hơn ngân hàng để đưa ra lựa chọn có căn cứ.
Nguồn: NAPAS cổng thanh toán; NAPAS chuyển tiền nhanh VietQR; Chính phủ giới thiệu các nhóm dịch vụ trung gian thanh toán; Pay2S Collection Link. Không suy giá hoặc SLA từ mô hình; đối chiếu ngày 15/10/2026.